© KOBiZE - Krajowy Ośrodek Bilansowania i Zarządzania Emisjami. Wszelkie prawa zastrzeżone.
Pakiet energetyczno-klimatyczny stanowi zbiór dokumentów legislacyjnych (dyrektyw, rozporządzeń i decyzji), które wprowadzają mechanizmy służące realizacji celów Unii Europejskiej w zakresie transformacji energetycznej oraz ograniczania emisji gazów cieplarnianych.
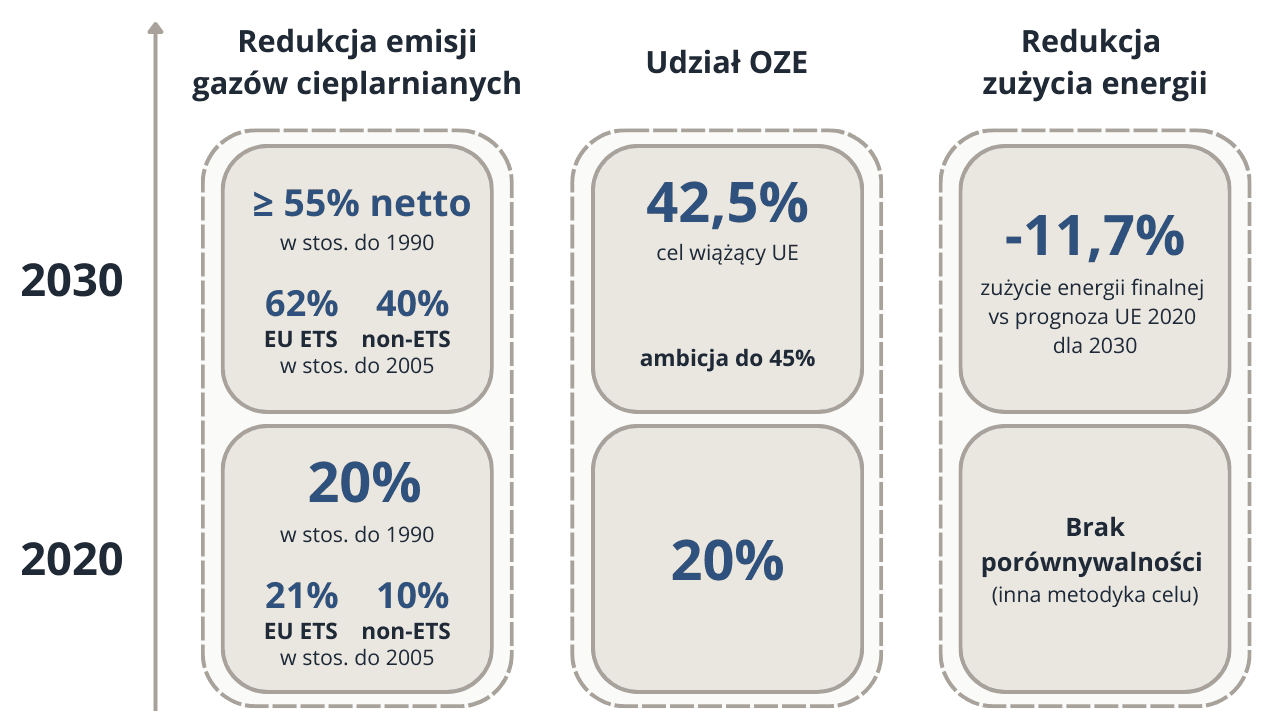
Głównymi parametrami wyznaczającymi drogę w kierunku gospodarki niskoemisyjnej są:
Wyznaczenie takich obszarów działań ma na celu zintegrowane podejście do przeciwdziałania zmianom klimatu, wzmocnienie bezpieczeństwa energetycznego oraz zapewnienie dostępności energii przystępnej cenowo.
W ostatnich latach ramy polityki klimatyczno-energetycznej UE zostały istotnie wzmocnione. Europejskie prawo o klimacie ustanawia prawnie wiążący cel osiągnięcia przez UE neutralności klimatycznej do 2050 r. oraz cele pośrednie: ograniczenie emisji gazów cieplarnianych netto o co najmniej 55% do 2030 r. oraz o 90% do 2040 r., w porównaniu do poziomu z 1990 r. [1]
Dla osiągnięcia celu na 2030 r. przyjęto pakiet zmian legislacyjnych określanych jako Fit for 55, obejmujący m.in. reformę unijnego systemu handlu uprawnieniami do emisji (EU ETS), wzmocnienie regulacji dla sektorów poza ETS (tzw. non-ETS), zasady dotyczące pochłaniania emisji w sektorze LULUCF oraz zaktualizowane cele w zakresie OZE i efektywności energetycznej. [2]
Z perspektywy sektorów przemysłowych i energetycznych fundamentalne znaczenie ma system EU ETS, w którym emisje rozliczane są na poziomie podmiotów (instalacji/operatorów). Podmioty te, w celu pokrycia własnych emisji, muszą corocznie umorzyć odpowiednią liczbę uprawnień. [3] Zgodnie z reformą systemu przyjętą w ramach pakietu Fit for 55, w 2024 r. zaczął obowiązywać nowy limit emisji (cap) w EU ETS, który został zaostrzony tak, aby doprowadzić do spadku emisji w sektorach objętych EU ETS o 62% do 2030 r. względem 2005 r. [4] Zgodnie z propozycją KE, UE przyjęła nowy cel redukcji emisji na 2040 r. o 90%w porównaniu do 1990 r.
Równolegle, obecnie dla sektorów poza EU ETS (m.in. transport drogowy, budynki, rolnictwo, odpady oraz część przemysłu spoza EU ETS) obowiązują cele na poziomie państw członkowskich UE w ramach rozporządzenia ESR (ang. Effort Sharing Regulation) [5], a rozliczanie i sprawozdawczość dotycząca realizacji tych celów prowadzone są na poziomie krajowym. [6] Uzupełnieniem obecnych regulacji będzie uruchomienie odrębnego systemu ETS2 dla budynków i transportu drogowego planowane od 2028 r.
Ramy polityki klimatyczno-energetycznej UE do 2023 r. zostały pierwotnie zarysowane w decyzjach Rady Europejskiej z 2014 r. [7], a następnie istotnie wzmocnione i rozwinięte w prawodawstwie UE w ramach Europejskiego Zielonego Ładu [8] oraz pakietu Fit for 55. [9]
UE prowadzi politykę klimatyczno-energetyczną do 2030 r. w oparciu o Europejskie prawo o klimacie oraz pakiet regulacji wdrażających cel na 2030 r. tzn. Fit for 55. UE ustanowiła prawnie wiążący cel neutralności klimatycznej do 2050 r. oraz cel pośredni: redukcję emisji netto gazów cieplarnianych o co najmniej 55% do 2030 r. względem 1990 r. [10] W kwietniu 2026 r. zaczęło obowiązywać znowelizowane Europejskie prawo o klimacie, w którym przyjęto cel redukcji emisji o 90% do 2040 r. w porównaniu do 1990 r. [11] Realizacja tych celów ma wspierać transformację gospodarki i systemu energetycznego UE oraz wzmacniać bezpieczeństwo energetyczne i działania na rzecz ograniczania zmian klimatu. [12]
Cele polityki klimatyczno-energetycznej odnoszą się do całej Unii Europejskiej. Natomiast udział państw członkowskich oraz sektorów gospodarki w ich realizacji są określane w przepisach UE (m.in. dyrektywie EU ETS [13], rozporządzeniu ESR [14]) oraz w działaniach krajowych. [15]
Źródło: Opracowanie własne KOBiZE
W przyjętych ramach polityki klimatycznej zakłada się, że istotna część ogólnego wysiłku redukcyjnego realizowana jest przez system handlu uprawnieniami do emisji (EU ETS), który pozostaje podstawowym instrumentem redukcji emisji na obszarze UE. [16]
Zgodnie z reformą systemu EU ETS przyjętą w ramach pakietu Fit for 55 oraz nowelizacją dyrektywy 2003/87/WE [17], od 2024 r. limit (cap) w dotychczasowym systemie EU ETS (tzw. ETS1), obejmującym energetykę, przemysł energochłonny, lotnictwo oraz transport morski, został zaostrzony w celu osiągnięcia redukcji emisji o 62% do 2030 r. względem poziomu z 2005 r. Jednocześnie rozszerzono zakres systemu m.in. o transport morski (od 2024 r.), a w lotnictwie przewidziano pełne odejście od bezpłatnego przydziału uprawnień (od 2026 r.). [18]
ETS2
Reforma wprowadziła również drugi, odrębny system handlu uprawnieniami do emisji tzw. ETS2, obejmujący emisje z sektora budynków, transportu drogowego oraz części małych instalacji przemysłowych. Jest on odrębny od istniejącego Unijnego Systemu Handlu Emisjami (EU ETS) i obejmie emisje CO₂ pochodzące ze spalania paliw w budynkach, transporcie drogowym oraz dodatkowych sektorach (głównie małych gałęziach przemysłu, które nie są objęte obecnym systemem EU ETS). System ETS2 zacznie funkcjonować od 2028 r. (natomiast już w 2027 r. można będzie kupować uprawnienia w ramach rynku pierwotnego ETS2 – w ramach tzw. wczesnych aukcji). Limit emisji (ang. cap) w ETS2 został ustalony na poziomie prowadzącym do spadku emisji o 42% do 2030 r. względem 2005 r. [19] ETS2 będzie działał równolegle do dotychczasowego systemu ETS1, przy zastosowaniu odrębnego limitu emisji, zasad monitorowania oraz mechanizmów stabilizacji rynku.
Mechanizmy rynkowe w EU ETS i ETS2
Należy zaznaczyć, że istotnym elementem regulującym podaż uprawnień na rynku w ETS1 jest mechanizm Rezerwy Stabilności Rynkowej (ang. Market Stability Reserve, tzw. rezerwa MSR), którego celem jest ograniczanie nadwyżki uprawnień i zwiększanie odporności systemu na tzw. „szoki rynkowe”. [20]Dodatkowo w ETS1 funkcjonuje mechanizm przewidziany w art. 29a dyrektywy EU ETS, umożliwiający podjęcie interwencji (uwolnienia dodatkowej puli uprawnień z rezerwy MSR na rynek) w przypadku nadmiernych wzrostów cen uprawnień. W przypadku ETS2 przewidziano bardzo podobne mechanizmy rynkowe, oparte na tych samych zasadach i mechanice, jednak różniące się poszczególnymi parametrami (np. w MSR w ETS2 progi są określone na innym poziomie).
Zdecydowano również, że w celu ochrony międzynarodowej pozycji konkurencyjnej europejskich przedsiębiorstw, w systemie ETS1 będą nadal funkcjonowały rozwiązania ograniczające ryzyko ucieczki emisji (ang. carbon leakage) tj. bezpłatny przydział uprawnień oraz rekompensaty kosztów pośrednich. [21] Dodatkowo jako nowy element ochrony przed ucieczką emisji wprowadzono unijny mechanizm dostosowywania cen na granicach z uwzględnieniem emisji dwutlenku węgla (tzw. podatek lub mechanizm CBAM), który uwzględnia koszt emisji w imporcie wybranych towarów. Jego wprowadzenie wiąże się ze stopniowym wygaszaniem bezpłatnego przydziału uprawnień w sektorach objętych CBAM. [22]
W ramach EU ETS (ETS1 i ETS2) funkcjonują instrumenty wspierające transformację, finansowane z przychodów ze sprzedaży uprawnień na aukcjach:
W 2026 r. Komisja Europejska przedstawiła propozycje zmian w systemie EU ETS i Rezerwie Stabilności Rynkowej (MSR). Proces ten został poprzedzony konsultacjami publicznymi rozpoczętymi 15 kwietnia 2025 r., w ramach których zbierano opinie interesariuszy na temat funkcjonowania systemu w odniesieniu do instalacji stacjonarnych, lotnictwa i transportu morskiego, a także mechanizmów stabilizujących rynek. W dniu 17 lipca 2026 r. Komisja Europejska przedstawiła swoją propozycję nowelizacji dyrektywy EU ETS. 17 lipca 2026 r. Komisja Europejska opublikowała propozycję ukierunkowanej rewizji systemu EU ETS, obejmującą dalsze dostosowanie jego funkcjonowania do celów klimatycznych UE. KE wyznaczyła I kwartał 2027 r. jako docelowy termin osiągnięcia porozumienia politycznego. Natomiast wdrożenie nowych przepisów planowane jest na przełomie 2027/2028 r. Celem proponowanych zmian jest dalsze dostosowanie systemu do unijnego celu klimatycznego na 2040 r. oraz osiągnięcia neutralności klimatycznej do 2050 r., a także zwiększenie stabilności i przewidywalności rynku uprawnień, ograniczenie nadmiernej zmienności cen oraz wzmocnienie roli EU ETS jako instrumentu wspierającego inwestycje, innowacje i konkurencyjność europejskiego przemysłu. Przedstawione propozycje podlegają dalszemu procesowi legislacyjnemu i nie stanowią jeszcze obowiązującego prawa.
W obszarze sektorów gospodarki nieobjętych systemem ETS1 obowiązują cele redukcyjne na poziomie państw członkowskich UE w ramach rozporządzenia ESR (ang. Effort Sharing Regulation). Po zmianach przyjętych w 2023 r. na poziomie UE zakłada się redukcję emisji we wszystkich sektorach objętych ESR o 40% do 2030 r. względem 2005 r. [25] Cel ten został rozdzielony pomiędzy państwa członkowskie w postaci indywidualnych zobowiązań redukcyjnych, uwzględniających zróżnicowane uwarunkowania krajowe.
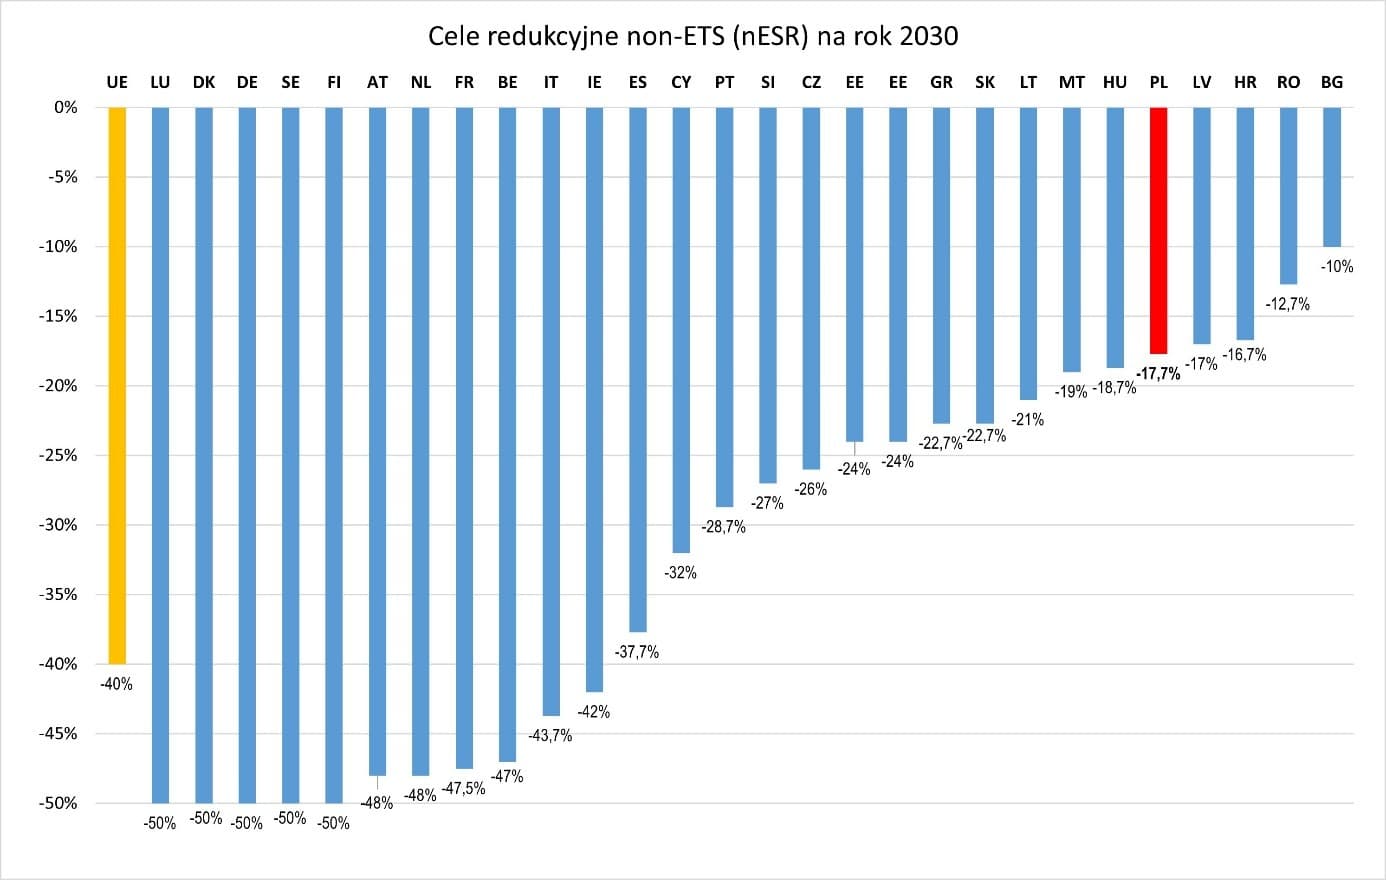
Wymagany poziom redukcji emisji w poszczególnych państwach członkowskich wynosi od 10% do 50% względem 2005 r. Dla Polski cel redukcyjny na 2030 rok wynosi 17,7 % w stosunku do 2005 r. Rozporządzenie ESR ustanawia również zasady realizacji i rozliczania zobowiązań w okresie 2021–2030, w tym roczne limity emisji gazów cieplarnianych dla poszczególnych państw członkowskich. Zgodnie z rozporządzeniem realizacja zobowiązań redukcyjnych przez państwa członkowskie UE, poza wdrażaniem krajowych polityk i działań ograniczających emisje, może być w ograniczonym zakresie wspomagana wykorzystaniem przewidzianych w nim mechanizmów elastyczności (jak np. możliwość przenoszenia niewykorzystanych przydziałów emisji na kolejne lata).
Cele redukcyjne państw członkowskich UE w obszarze non-ETS (nESR) na rok 2030
Źródło: Komisja Europejska
Kluczowe sektory objęte rozporządzeniem ESR:
1. Transport (poza lotnictwem i żeglugą)
2. Budynki
3. Rolnictwo
4. Gospodarka odpadami
5. Małe instalacje przemysłowe (poza ETS1)
W ramach pakietu Fit for 55 w 2023 r. przyjęto przepisy ustanawiające system ETS2, obejmujący część emisji związanych ze spalaniem paliw wykorzystywanych w budynkach, transporcie drogowym i małych instalacjach przemysłowych (poza ETS1). Wprowadzenie ETS2 nie oznacza jednak, że emisje te zostaną wyłączone spod celu redukcyjnego w ramach ESR. System ETS2 ma jedynie na celu wsparcie państw członkowskich w osiąganiu ich krajowych celów redukcyjnych.
Sektor użytkowania gruntów, zmiany użytkowania gruntów i leśnictwa (LULUCF [26]) obejmuje emisje oraz pochłanianie gazów cieplarnianych związane z użytkowaniem gruntów, zmianami sposobu ich wykorzystania oraz leśnictwem. W przeciwieństwie do większości sektorów gospodarki sektor LULUCF może pełnić zarówno funkcję źródła emisji, jak i pochłaniacza dwutlenku węgla (CO₂). Oznacza to, że ekosystemy lądowe mogą usuwać CO₂ z atmosfery i magazynować go w biomasie oraz glebach, ale w wyniku określonych sposobów użytkowania gruntów mogą również prowadzić do emisji gazów cieplarnianych.
Zakres sektora LULUCF obejmuje przede wszystkim:
Bilans sektora LULUCF uwzględnia zarówno emisje wynikające ze zmian użytkowania gruntów, takich jak przekształcanie terenów naturalnych, jak również pochłanianie CO₂ przez ekosystemy. Największy wkład w pochłanianie w Unii Europejskiej mają lasy, które usuwają znaczące ilości dwutlenku węgla z atmosfery. Jednocześnie zdolność ekosystemów leśnych do pochłaniania CO₂ może zmniejszać się pod wpływem zmian klimatu, susz, pożarów, szkód powodowanych przez wiatr oraz innych zaburzeń naturalnych.
Polityka Unii Europejskiej w zakresie LULUCF ma na celu zwiększenie pochłaniania netto gazów cieplarnianych przez sektor użytkowania gruntów oraz zapewnienie, że emisje związane z działalnością człowieka są równoważone odpowiednim poziomem usuwania CO₂ z atmosfery. W ramach zmienionego rozporządzenia LULUCF UE ustanowiła cel zwiększenia pochłaniania netto w sektorze gruntów do 2030 r. o dodatkowe 42 mln ton ekwiwalentu CO₂ względem średniej z lat 2016–2018. Cel ten został rozdzielony pomiędzy państwa członkowskie poprzez indywidualne zobowiązania krajowe.
Realizacja celów LULUCF jest powiązana z krajowymi planami w dziedzinie energii i klimatu (KPEiK) oraz działaniami w ramach wspólnej polityki rolnej. Szczególne znaczenie mają działania zwiększające zdolność ekosystemów do magazynowania węgla, takie jak zrównoważone zarządzanie lasami, ochrona zasobów węgla w glebach oraz rozwój praktyk rolnictwa węglowego (ang. carbon farming).
Sektor LULUCF odgrywa istotną rolę w osiągnięciu neutralności klimatycznej Unii Europejskiej do 2050 r., ponieważ naturalne pochłaniacze umożliwiają kompensowanie części emisji, których całkowite wyeliminowanie może być trudne w niektórych sektorach gospodarki.

